Votre monnaie, rendue et gardée.
« Je n’ai pas la monnaie. » Vous connaissez la suite : un bon en papier, des bonbons, ou vous laissez vos courses sur le comptoir. Kobri remplace le bon par un solde sur votre téléphone — que vous dépensez ailleurs, ou que vous retirez en espèces.
Kobri opère sous la licence d’un établissement agréé — Règlement COBAC R-2019/01. Les fonds ne quittent jamais le partenaire.
Monnaie reçue
Supermarché Le Palmier · il y a 2 s
Rendre la monnaie coûte de l’argent
Le bon papier
Une dette du magasin envers vous. Non tracée, non provisionnée. Perdu, oublié, ou refusé six mois plus tard — et l’argent reste chez le commerçant.
Les bonbons
On vous rend la monnaie en biscuits, en mouchoirs, en chewing-gum. Vous n’avez rien demandé de tout ça, et vous le payez au prix fort.
L’achat de monnaie
Certains commerçants achètent leurs pièces. Ils paient, sur leur marge, pour pouvoir vous rendre ce qui vous appartient déjà.
Le bon papier devient un solde.
devient
Aujourd’hui Un papier qui s’abîme, se perd, et se refuse.
Avec Kobri Un solde tracé, dépensable ailleurs, retirable en espèces. Disponible immédiatement
Quatre cent dix francs, de bout en bout
Prenons la scène telle qu’elle se passe vraiment, avec les chiffres. C’est le cas que Kobri résout, et il arrive plusieurs fois par jour dans chaque boutique.
Vous repartez avec vos courses et vos 410 FCFA. Le commerçant n’a pas perdu la vente, n’a pas écrit de bon, et n’a pas eu à acheter de pièces.
| Vos achats | 1 590 FCFA |
|---|---|
| Vous donnez | 2 000 FCFA |
| Monnaie due | 410 FCFA |
| Ce que le commerçant a en caisse | 3 pièces |
| Aujourd’hui : un bon manuscrit | à retrouver |
| Avec Kobri : crédité sur votre téléphone | 410 FCFA |
Trois gestes, moins de cinq secondes
Le commerçant affiche son QR
Il saisit ce qu’il vous doit — 410 FCFA — et un code à six chiffres apparaît, valable trois minutes. Un QR imprimé suffit : pas besoin de caisse informatisée.
Au comptoir · Supermarché Le Palmier
À rendre410 FCFACode à donner au client · encore 2 min 24 s
Vous scannez et tapez le code
Sur votre téléphone, que vous ne lâchez jamais. Le code ne sert qu’une fois, pour ce montant précis. Volé, il ne vaut rien.
Supermarché Le Palmier
Code donné par le commerçant
482915Valable une fois, pour ce montant
Votre solde est crédité
En moins de cinq secondes, les deux parties sont notifiées. Vous dépensez chez un autre commerçant Kobri, ou vous retirez depuis l’application.
2 910FCFA- Supermarché Le PalmierMonnaie reçue · à l’instant+ 410
Le téléphone reste dans la main du client. C’est le code du commerçant qui autorise l’opération, pas un appareil qui change de mains. 5 s pour rendre la monnaie, bout en bout (Contrainte de conception).
Votre solde ne dort pas
Payer chez un autre commerçant
Scannez la facture du commerçant, vérifiez le montant, signez avec votre code. Votre monnaie d’hier paie vos achats d’aujourd’hui, ailleurs.
Le retirer
Demandez-le dans l’application : la microfinance partenaire vous le verse, et rien n’est débité avant.
Le garder
Il n’expire pas. Contrairement au bon papier, personne ne peut vous dire six mois plus tard qu’il n’est plus valable.
Trois soldes, trois usages
Votre argent n’est pas mélangé. Chaque solde a une origine et des règles claires — vous savez toujours d’où vient ce que vous avez.
Principal
Ce que vous versez vous-même sur votre compte, et ce que vous en retirez. C’est votre compte courant.
Ma monnaie
La monnaie que les commerçants vous rendent. Elle arrive ici, et vous la dépensez chez n’importe quel commerçant Kobri.
Épargne
Ce que vous mettez de côté : l’arrondi d’un paiement à la centaine, ce qui dépasse la centaine dans votre monnaie. Elle revient dans votre monnaie avec votre code.
Vos opérations
- Supermarché Le PalmierMonnaie reçue · aujourd’hui, 14:22
- Alimentation BonanjoPaiement · hier, 18:05
Face aux solutions actuelles
| Ce que vous obtenez | Bon papier | Bonbons | Kobri |
|---|---|---|---|
| Vous récupérez la valeur exacte | En partie | Non | Oui |
| Utilisable ailleurs que dans ce magasin | Non | Non | Oui |
| Transformable en espèces | Non | Non | Oui |
| Tracé et opposable | Non | Non | Oui |
| Ne se perd pas, ne s’abîme pas | Non | Non | Oui |
| Gratuit pour vous | Oui | Non | Oui |
Le bon papier vous rend théoriquement la valeur exacte — à condition de le retrouver, de revenir dans ce magasin précis, et qu’il soit accepté.
Le réseau coupe. Pas votre monnaie.
Au Cameroun, la connexion n’est pas acquise. Recevoir sa monnaie ne peut pas dépendre d’une barre de réseau — nous avons conçu le service en partant de là.
- Supermarché Le PalmierEn attente du réseau · Monnaie reçue hors ligne
- Recevoir sa monnaie fonctionne hors ligne, jusqu’à 5 000 FCFA
- L’opération est mise en file sur votre téléphone et synchronisée au retour du réseau
- Aucun double crédit possible : chaque opération porte une clé d’unicité
- La file survit à un redémarrage de l’application
Payer et retirer exigent une connexion : ce sont des opérations sortantes, elles ne peuvent pas être validées à l’aveugle. Le plafond hors ligne borne le risque.
Nous ne détenons pas votre argent
Les fonds restent chez un établissement financier agréé. Kobri n’est jamais dépositaire — si nous disparaissions demain, votre solde ne bougerait pas.
- Registre en partie double : la somme de tous les soldes vaut exactement zéro
- Journal inviolable : toute altération rompt la chaîne et devient visible
- Aucune opération ne peut être jouée deux fois
- Votre code protège uniquement les opérations sortantes
Le registre, en partie double
- Votre monnaieSupermarché Le Palmier vous la rend
- Provision du magasinLe magasin la paie
Somme de tous les soldes
Nous opérons sous votre licence
Kobri ne détient pas les fonds et ne demande aucun agrément. Le Règlement COBAC R-2019/01 prévoit que les distributeurs et sous-distributeurs opérant sous couvert d’un prestataire agréé n’ont pas besoin d’agrément propre. Vous êtes le prestataire. Nous sommes votre distributeur.
385 microfinances agréées au Cameroun (Liste COBAC au 31/12/2025). 73,7 % des EMF de la zone CEMAC sont camerounais (384 sur 521).
Vous êtes le prestataire
Vous portez la licence, vous détenez les fonds dans votre compte de cantonnement, vous restez responsable de l’activité. Rien ne change à votre position réglementaire.
Kobri est votre distributeur
Nous opérons au nom et pour votre compte. Nous n’avons jamais la disposition des fonds. Le contrat de distribution fixe précisément le périmètre confié.
Les commerçants sont sous-distributeurs
Ils exercent sous votre licence. Chaque engagement déclenche votre obligation de notification à la COBAC dans le mois.
- Vos clients, votre float
- Chaque utilisateur Kobri est votre client, avec un KYC constitué. Le float dort dans votre compte de cantonnement — rémunéré, et protégé contre les créanciers.
- Vos notifications COBAC
- Chaque sous-distributeur engagé vous impose une notification sous un mois. Kobri constitue le dossier, tient le délai et vous alerte avant l’échéance.
- Des comptes vérifiables
- Ledger en partie double, journal d’audit chaîné par empreinte. Toute altération est détectable — y compris faite directement en base de données.
Ne cherchez plus de monnaie
Vous ne perdez plus de vente, vous ne payez plus vos pièces, et le client revient — comme avec le bon, mais sans le carnet ni les litiges.
- Plus de monnaie à acheter sur votre marge
- Un QR imprimé suffit — aucun matériel à installer
- Toutes vos recettes suivies depuis l’application
- Aucun retrait à servir : le client retire dans Kobri
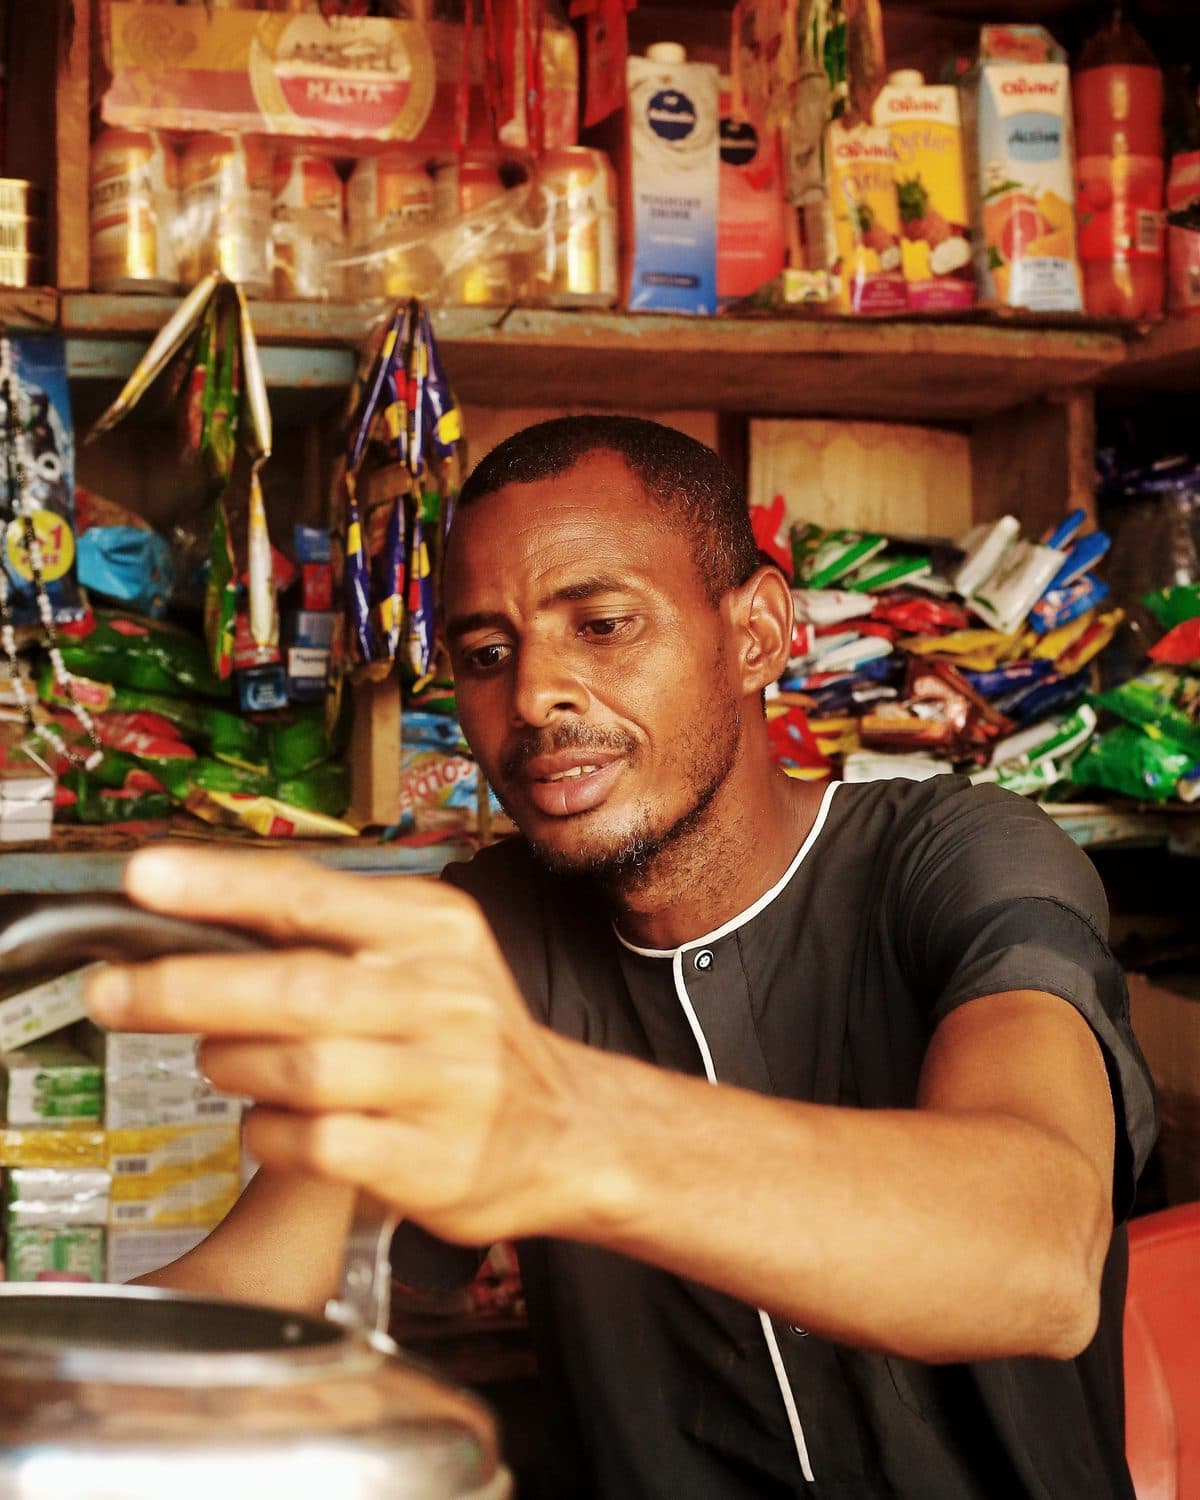
Supermarché Le Palmier · démonstration
Une monnaie qui se retire
Un solde ne vaut que si l’on peut le transformer en billets. Le client demande son retrait dans l’application, la microfinance partenaire le lui verse, et rien n’est débité avant. Le commerçant, lui, ne sort jamais d’espèces.
Les commerçants sont des sous-distributeurs du partenaire financier, au sens du Règlement COBAC R-2019/01. Les fonds restent chez lui : c’est lui qui verse chaque retrait, sous sa licence.
Bientôt sur votre téléphone
L’application est en cours de développement. Elle n’est pas encore publiée, et nous préférons vous le dire plutôt que d’afficher un bouton qui ne mène nulle part. Laissez-nous votre numéro : vous serez prévenu le jour de l’ouverture.
- AndroidBientôt disponible
- iPhonePrévu après Android
Être prévenu du lancement
Un seul message, le jour où l’application ouvre. Rien d’autre.
Votre coordonnée sert uniquement à vous prévenir du lancement. Aucune publicité, aucune revente.
- Moins de 30 Mo — elle tient sur un téléphone plein
- Android 6.0 et plus, y compris les appareils d’entrée de gamme
- Fonctionne avec moins de 2 Go de mémoire
- Mode hors ligne pour recevoir sa monnaie
Ce qu’on nous demande le plus
Est-ce que ça me coûte quelque chose ?
Non. Recevoir votre monnaie est gratuit. C’est votre argent — vous ne devriez pas payer pour le récupérer.
On me demande mon code pour me donner de l’argent. C’est normal ?
Non, et c’est une fraude. Votre code ne sert qu’à faire sortir de l’argent : payer, retirer. Jamais pour en recevoir.
Et si je perds mon téléphone ?
L’appareil est révoqué immédiatement. Votre solde reste intact : il est enregistré chez le prestataire financier, pas dans votre téléphone.
Mon solde peut-il expirer ?
Non. Il vous appartient et ne s’évapore pas. C’est exactement la différence avec un bon oublié dans une poche.
Parlons-en.
Nous cherchons une microfinance pour lancer le premier pilote, et des commerçants pour l’éprouver sur le terrain.